Oskzari Finansal Rehber
Temel Bilgiler Modülü
Bağlam
Neden temel finansal kavramları bilmek önemlidir?
Çoğu kişi finansal kararlarını tahmin ve içgüdüyle verir. Oysa enflasyonun ne işe yaradığını, faizin nasıl işlediğini ve bileşik büyümenin nasıl çalıştığını bilmek, bütçenizi korumanızın ilk adımıdır.
Bu sayfa, para yönetimi eğitiminin başlangıç noktasıdır. Karmaşık terimleri günlük dilde açıklar; alım gücünden tasarruf alışkanlıklarına kadar pratik örneklerle gelir.
Bu Modülde Öğrenecekleriniz
Enflasyon ve alım gücü
Paranızın değerini zamanla ne korur, ne eritir?
Faiz oranları
Basit ve bileşik faiz arasındaki fark.
Bileşik büyüme
Zamanın birikim üzerindeki etkisi.
Bütçe disiplini
Gelir ve giderleri izlemek için pratik adımlar.
Acil durum fonu
Beklenmedik harcamalar için ne kadar biriktirmeli?
Üç Temel Kavram
Para yönetiminin yapı taşları
Finansal okuryazarlığı kat kat artıran üç kavramı günlük örneklerle ele alalım.
Paranızın satın alma gücü zamanla nasıl değişir?
Enflasyon, mal ve hizmetlerin fiyatlarının zamanla artmasıdır. Basit deyişle, bugün 100 liraya aldığınızmarket alışverişini yarın aynı fiyatla yapamayabilirsiniz. Bu, elinizdeki paranın değer kaybettiği anlamına gelir; miktarı aynı kalırken alım gücü düşer.
Örnek: Aylık market harcamanız 5.000 TL ise ve yıllık enflasyon %30 ise, bir yıl sonra aynı ürünleri yaklaşık 6.500 TL'ye alırsınız. Maaşınız aynı kalırsa, bütçenizde açık oluşur.
Enflasyona Karşı Pratik Adımlar
- Gider kalemlerinizi aylık olarak takip edin; hangi kalemlerin fiyat artışından etkilendiğini görün.
- Birikimlerinizi en azından enflasyon kadar getiri sağlayan araçlarda değerlendirin.
- Borçlarınızı değişken faizli ürünlerden sabit faizli ürünlere kaydırarak öngörülebilirlik kazanın.
Günlük alışverişten enflasyonun etkisini görebilirsiniz.
Birikim, zamanın doğru kullanımıyla büyür.
Paranızın çalışması ve zamanın bedeli
Faiz, ödünç verdiğiniz veya borç aldığınız paranın karşılığıdır. İki temel türü vardır: basit faiz yalnızca anapara üzerinden hesaplanır; bileşik faiz ise hem anaparadan hem de biriken faizden yeni faiz doğurur. Aradaki fark, uzun vadede büyük bir birikim farkına dönüşür.
Örnek: 10.000 TL'yi yıllık %25 basit faizle 5 yıl yatırırsanız, kazancınız 12.500 TL olur. Bileşik faizle ise kazancınız yaklaşık 20.600 TL'ye yükselir. Aradaki fark, faizin de faiz doğurmasından kaynaklanır.
Faiz Hesaplamada Pratik Kural
Birikiminizin yaklaşık olarak ne kadar sürede iki katına çıkacağını hesaplamak için 72 kuralını kullanabilirsiniz: 72'yi yıllık faiz oranına bölün.
Örnek: Yıllık %12 getiri sağlayan bir araçta paranız yaklaşık 6 yılda ikiye katlanır (72 ÷ 12 = 6). Bu kural bileşik faizin gücünü hızlıca kavramak için yararlıdır.
Zaman, birikimin en güçlü müttefikidir
Bileşik büyüme, hem anaparanızdan hem de daha önce kazanılmış faizden faiz doğduğu için birikimin hızla artmasıdır. Başladığınızda küçük görünen biriken tutar, uzun vadede beklenenden büyük bir birikime dönüşebilir.
İki arkadaş örneği: 25 yaşında aylık 500 TL biriktirmeye başlayan kişi, 40 yaşında durduğunda toplam yaklaşık 90.000 TL biriktirir. 35 yaşında aylık 1.000 TL biriktirmeye başlayan kişi, 40 yaşında toplam yaklaşık 60.000 TL biriktirir. İkisi de aynı yaşta, ilk kişi daha az para yatırdığı halde daha fazla birikim yapmıştır. Aradaki fark, zamanın gücüdür.
Bileşik Büyüme İçin İlk Adım
- Küçük ama düzenli biriktirmeye hemen başlayın; tutardan çok süre önemlidir.
- Faiz veya getiriyi harcamayıp yeniden yatırıma yönlendirin.
- Birikim aracınızın bileşik büyümeye uygun olup olmadığını kontrol edin.
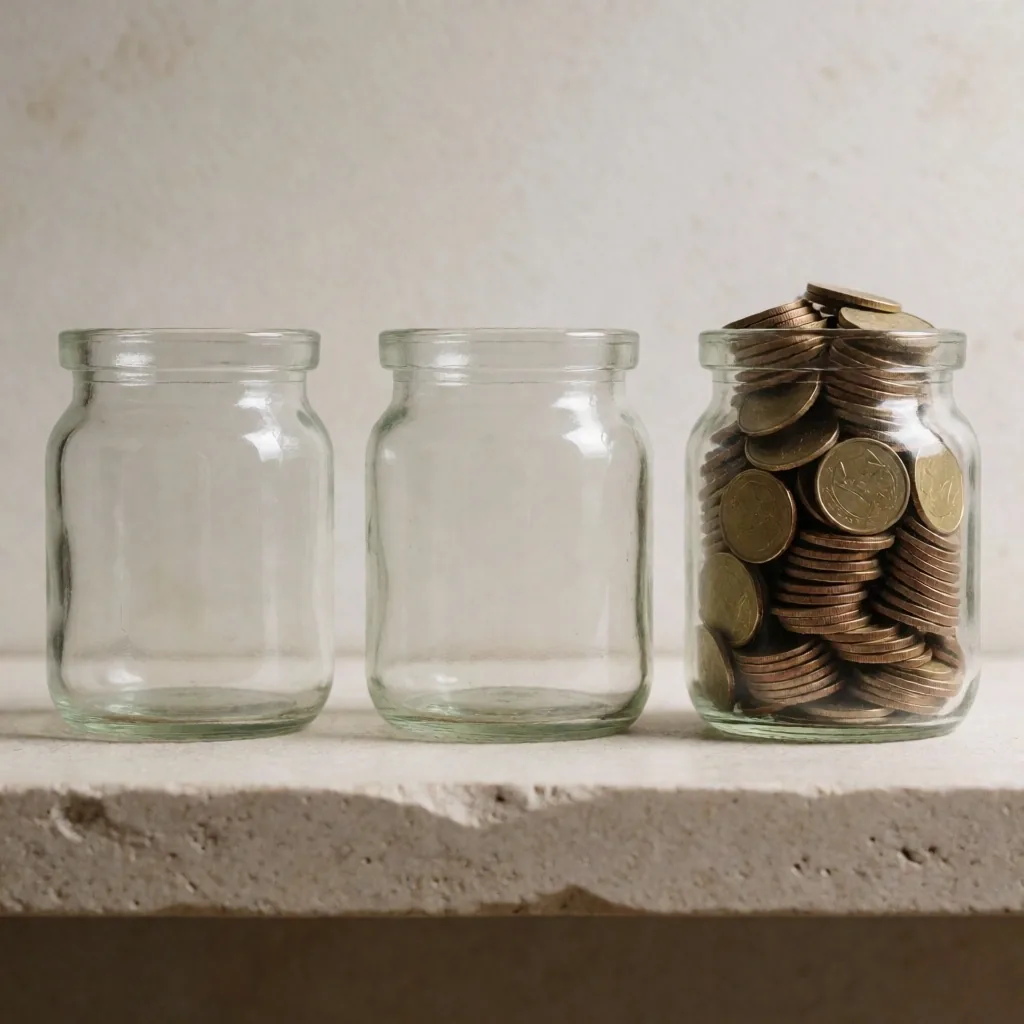
Zaman geçtikçe her kavanoz bir öncekinden daha dolu olur.
Pratik Örnek
Bütçenizdeki 200 TL fark
Her ay düzenli biriktirmeye ayırdığınız tutarın büyüklüğü kadar, başlama zamanınız da önemlidir. 25 yaşında aylık 200 TL biriktirmeye başlayan biri ile 35 yaşında aylık 400 TL biriktirmeye başlayan birini karşılaştıralım.
25 Yaşında Başlayan
Aylık 200 TL birikim
30 yıl boyunca toplam 72.000 TL ana para yatırır. Bileşik getiriyle son tutar çok daha yüksek olur.
35 Yaşında Başlayan
Aylık 400 TL birikim
20 yıl boyunca toplam 96.000 TL ana para yatırır. Daha fazla para yatırmasına rağmen zaman kaybını telafi edemez.
Bu örnek getiri oranı belirtmeden, bileşik büyümenin temel mantığını gösterir. Önemli olan hangi aracın seçildiği değil, başlama kararı ve sürdürülebilir biriktirme alışkanlığıdır.
Bütçe Disiplini
Gelir ve giderlerinizi izlemek için pratik adımlar
Bütçe disiplini, para yönetimi eğitiminin en somut adımıdır. Gelirinizi, giderlerinizi ve birikim hedefinizi aynı çerçevede görmek, finansal kontrolün temelidir.
5 Adımlık Bütçe Çerçevesi
Aylık bütçenizi kurun ve koruyun
Net gelirinizi belirleyin
Aylık elinize geçen net tutarı yazın. Yan gelirler, ikinci iş veya düzenli ek ödemeler dahil tüm gelir kalemlerini tek yere toplayın.
Giderleri gruplandırın
Sabit giderler (kira, faturalar, abonelikler) ve değişken giderler (market, ulaşım, sosyal) olarak ikiye ayırın. Hangi kalemlerin her ay değiştiğini görün.
Önce birikim ayrın
Gelir girdiği andan itibaren birikim tutarını otomatik olarak ayrıştırın. Giderlerden arta kalanla birikim yapmak yerine, önce birikim payını ayırın.
Acil fon oluşturun
3 ila 6 aylık temel giderinizi karşılayacak bir acil durum fonu kurun. Bu fon, beklenmedik harcamalar karşısında borca girmenizi engeller.
Aylık gözden geçirin
Her ay bütçenizi planladığınızla gerçekleşenle karşılaştırın. Hangi kalemlerde sapma olduğunu görmek, sonraki ayın planını daha gerçekçi yapar.
Sıkça Sorulan Sorular
Temel finans kavramları hakkında merak edilenler
Enflasyon, mal ve hizmet fiyatlarının zamanla genel olarak artmasıdır. Bu artış, elinizdeki paranın satın alma gücünü düşürür. Maaşınız aynı kalırken market harcamanız artıyorsa, bu enflasyonun bir sonucudur. Enflasyona karşı önlem, giderlerinizi izlemek ve birikimlerinizi en az enflasyon kadar getiri sağlayan araçlarda değerlendirmektir.
Basit faiz, yalnızca anapara üzerinden hesaplanır ve zamanla doğrusal olarak büyür. Bileşik faiz ise hem anaparadan hem de biriken faizden yeni faiz doğurur; bu nedenle birikim zamanla hızlanarak artar. Aynı anapara ve aynı faiz oranıyla, bileşik faiz uzun vadede basit faizden belirgin şekilde daha fazla kazanç sağlar.
Genel öneri, 3 ila 6 aylık temel giderlerinizi karşılayacak bir tutar biriktirmektir. Sabit geliri düzensiz olanlar için bu tutar 6 ila 9 aya çıkarılabilir. Acil fon, sadece gerçek acil durumlarda (iş kaybı, beklenmedik sağlık gideri, araç arızası) kullanılmalı ve bir kez harcanınca yeniden tamamlanmalıdır.
En kısa cevap: bugün. Bileşik büyümenin gücü zamandan gelir; bu nedenle yatırılan tutardan daha çok, başlama anı önemlidir. Küçük ama düzenli birikim, geç başlayan daha büyük birikimden uzun vadede daha verimli olabilir. Önemli olan hemen başlamak ve birikimi kesintiye uğratmamaktır.
Hayır. Oskzari Finansal Rehber bir eğitim platformudur; belirli bir yatırım aracını önermez, getiri garantisi vermez ve kişisel danışmanlık sunmaz. Bu sayfadaki bilgiler, finansal kavramları anlamanıza yardımcı olmak için hazırlanmıştır. Yatırım kararı vermeden önce kendi araştırmanızı yapmanız ve gerekirse lisanslı bir mali müşavire danışmanız önerilir.
Sonraki Adım
Temel kavramları öğrendiyseniz, hedef belirlemeye geçin
Finansal hedeflerinizi belirlemek, bu sayfada öğrendiğiniz kavramları pratik bir plana dönüştürür. Hedef Belirleme Rehberi, kısa, orta ve uzun vadeli planlama için size eşlik eder.